
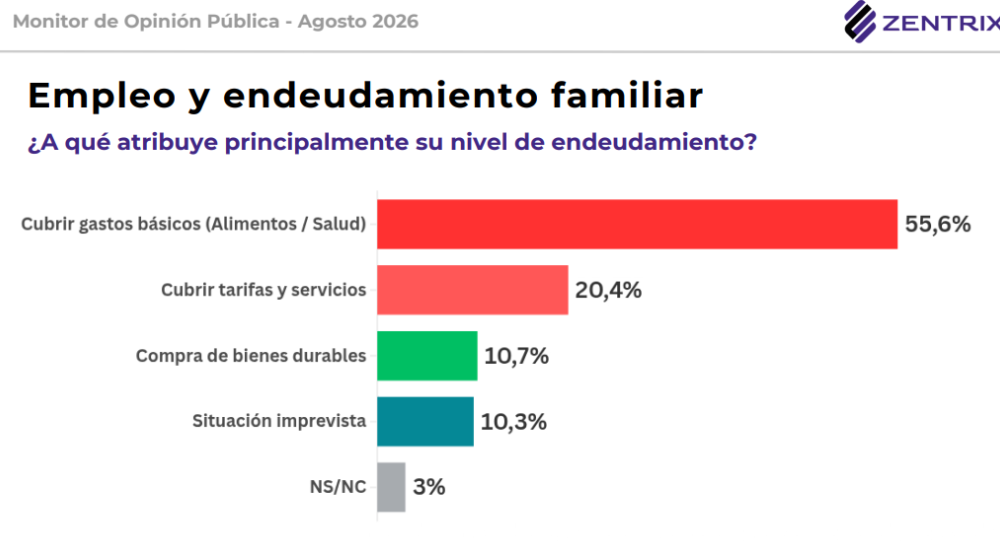

El 76% de quienes se endeudaron durante los últimos seis meses usó el crédito para alimentos, salud, tarifas y servicios, según el MOP de Zentrix.
Por Celina Fraticiangi
El dato es brutal por su sencillez: el 76% de las personas que tomaron una deuda o un crédito durante los últimos seis meses lo hizo para afrontar alimentos, salud, tarifas y servicios. No para comprar un auto, cambiar el celular, viajar, renovar el televisor o financiar algún consumo extraordinario. Para comer, atenderse y pagar las facturas. El resultado surge del Monitor de Opinión Pública (MOP) de Zentrix correspondiente a agosto de 2026, realizado sobre 1.466 casos a nivel nacional, y ofrece una radiografía incómoda sobre la economía cotidiana durante el gobierno de Javier Milei: cuando el ingreso no alcanza, el crédito deja de ser una herramienta para consumir y se convierte en una extensión desesperada del salario.
El desglose del número es todavía más contundente. El 55,6% de quienes se endeudaron utilizó ese dinero para cubrir alimentos y salud, mientras que otro 20,4% lo destinó a tarifas y servicios. Sumados, ambos rubros explican ese 76% que muestra hasta qué punto el endeudamiento dejó de estar asociado principalmente a decisiones de consumo y pasó a funcionar como mecanismo de supervivencia presupuestaria. La diferencia es sustancial: una familia que pide un crédito para comprar un electrodoméstico está adelantando un consumo; una familia que utiliza la tarjeta, un préstamo o una billetera virtual para pagar la comida del mes está pidiendo prestado contra sus ingresos futuros para sostener el presente.
Cuando el sueldo se termina antes que el mes
El mismo informe permite entender por qué ese endeudamiento se volvió necesario. Seis de cada diez personas consultadas afirmaron que tomaron alguna deuda o crédito durante los últimos seis meses, mientras que alrededor de dos de cada tres argentinos llegan como máximo hasta el día 20 del mes con sus ingresos disponibles. En concreto, el 65% de los encuestados agota sus recursos antes de esa fecha, y la situación se vuelve mucho más dura en los sectores populares: el 87,6% de las personas de clase baja no supera el día 20, frente a apenas el 7,3% registrado entre quienes pertenecen a la clase alta.
La fotografía también tiene una dimensión generacional particularmente fuerte. Entre los jóvenes de 18 a 39 años, el 83,3% no llega al día 20 con ingresos disponibles, una proporción que contrasta con el 60,3% registrado entre los mayores de 60 años. Es decir que la dificultad para atravesar el mes no se distribuye de manera uniforme: golpea con especial intensidad a quienes están comenzando o consolidando su vida laboral, a quienes tienen menores ingresos y a quienes enfrentan un mercado de trabajo en el que sostener el poder adquisitivo se volvió una batalla cotidiana.
La secuencia es bastante fácil de reconstruir. Primero se cobra el salario. Después llegan el alquiler, la luz, el gas, el transporte, los alimentos, la salud, la educación y el resto de los gastos cotidianos. Cuando el dinero se termina antes del día 20, quedan todavía diez o más jornadas por delante. Y entonces aparece la tarjeta, el préstamo personal, la financiación de una billetera virtual o cualquier otra forma de crédito disponible. El problema es que el dinero que permite llegar a fin de mes no desaparece mágicamente: se transforma en una cuota que habrá que pagar el mes siguiente, reduciendo todavía más el ingreso disponible y empujando al hogar hacia una nueva necesidad de financiamiento.
La deuda como segundo salario
Ahí aparece uno de los aspectos más preocupantes del fenómeno: el crédito comienza a funcionar como un segundo salario, pero es un salario que llega con intereses y que después hay que devolver. En lugar de ampliar la capacidad de consumo, la deuda permite cubrir la diferencia entre lo que una familia necesita gastar y lo que efectivamente puede pagar con sus ingresos. El círculo es perverso: cuanto menor es el ingreso disponible, mayor es la necesidad de recurrir al crédito; cuanto mayor es el crédito utilizado para gastos básicos, mayor es la carga financiera del mes siguiente.
El dato del endeudamiento, además, no aparece aislado. El propio MOP registra que el 81,2% de los consultados considera que su salario no le está ganando a la inflación, mientras que el 65,8% sostiene que el índice de precios publicado por el INDEC no refleja adecuadamente la variación que percibe en su vida cotidiana. Son percepciones relevadas por una encuesta, no una medición alternativa de inflación, pero resultan significativas porque muestran la distancia existente entre la evolución de los indicadores macroeconómicos y la experiencia concreta de los hogares.
En otras palabras, aunque el Gobierno de Milei pueda exhibir una desaceleración de la inflación respecto de los niveles extraordinarios registrados durante 2023 y 2024, el dato que importa para una familia es cuánto le queda del sueldo después de pagar todo lo que tiene que pagar. Y el relevamiento muestra que para una parte enorme de la población ese dinero desaparece demasiado pronto. La inflación puede bajar y, al mismo tiempo, un hogar continuar sin capacidad suficiente para sostener sus gastos si los ingresos quedaron rezagados, si las tarifas aumentaron su peso en el presupuesto o si las deudas acumuladas empiezan a absorber una porción creciente del salario.
El ajuste también se paga con tarjeta
Hay una ironía económica particularmente fuerte detrás de estos números. El Gobierno libertario construyó buena parte de su discurso sobre la necesidad de ordenar las cuentas y terminar con el supuesto exceso de gasto de las familias y del Estado. Sin embargo, cuando el ingreso corriente no alcanza para sostener las necesidades básicas, el ajuste no desaparece: se financia con deuda.
La familia sigue comprando alimentos, pero lo hace con tarjeta. Sigue pagando la luz, pero posterga otras obligaciones. Sigue necesitando atención médica, pero financia el gasto. Sigue llegando al supermercado, pero una parte de lo que consume se paga con ingresos que todavía no cobró. La economía doméstica termina convertida en una contabilidad de vencimientos: cuánto queda disponible, cuánto hay que pagar este mes y cuánto se puede trasladar al próximo.
Y el problema no es únicamente la existencia de deuda, sino el destino que tiene esa deuda. Cuando el crédito se utiliza para comprar un bien durable o realizar una inversión, existe al menos un activo detrás de la obligación. Cuando se utiliza para pagar alimentos, una factura de electricidad o una consulta médica, el dinero se consume inmediatamente y la deuda permanece. El mes siguiente habrá que pagar el crédito, pero también habrá que volver a comprar comida y volver a pagar los servicios. Es una carrera en la que cada vuelta puede dejar al hogar un poco más endeudado.
El impacto social tampoco es homogéneo. Según el relevamiento, en la clase baja la suma de quienes se endeudaron para cubrir alimentos, salud, tarifas y servicios supera el 85%, mientras que en la clase alta ese conjunto representa menos del 60%. El crédito, por lo tanto, no está funcionando de la misma manera para todos: cuanto menor es el ingreso, más probable es que la deuda tenga como destino cubrir necesidades esenciales.
El verdadero costo de llegar al día 30
El MOP de Zentrix fue realizado entre el 25 y el 31 de agosto de 2026, con 1.466 casos, cobertura nacional y una muestra cuotada por sexo, edad y región. La propia consultora advierte que se trata de una muestra no probabilística y que los resultados deben interpretarse en el plano nacional. Es una encuesta de opinión, por lo que sus datos describen percepciones y comportamientos declarados por los entrevistados, no sustituyen las estadísticas oficiales sobre deuda de los hogares ni permiten por sí solos establecer una causalidad económica.
Pero incluso con esa cautela metodológica, la señal que entrega resulta demasiado concreta para ser ignorada: seis de cada diez personas se endeudaron en los últimos seis meses y tres de cada cuatro de quienes lo hicieron recurrieron al crédito para sostener necesidades básicas. La deuda aparece así como el reverso de una insuficiencia de ingresos que el discurso macroeconómico muchas veces deja fuera de cuadro.
Porque detrás de cada porcentaje hay una escena cotidiana. Una persona que llega al supermercado y calcula qué puede llevar. Un jubilado que debe decidir qué factura pagar primero. Una familia que posterga una compra porque todavía está pagando la anterior. Un trabajador que llega al día 20 sin dinero y utiliza la tarjeta para atravesar los últimos diez días. Un joven que cobra y ve desaparecer el sueldo entre alquiler, transporte, comida y servicios. No es una discusión abstracta sobre crédito: es la transformación de las necesidades básicas en deuda financiera.
Y quizás allí esté una de las mejores maneras de medir el resultado social del modelo económico de Milei: no solamente preguntando cuánto bajó o subió determinado indicador, sino mirando qué hace una familia cuando el sueldo se termina. Si la respuesta es endeudarse para comprar alimentos y pagar la luz, el problema no es que la gente haya descubierto repentinamente el crédito. El problema es que una porción cada vez mayor del ingreso dejó de alcanzar para cubrir el presente.
El 76% no está endeudándose para vivir mejor. Está endeudándose para poder seguir viviendo como antes. Y esa diferencia, detrás de cualquier discusión sobre inflación, déficit, superávit o desregulación, constituye una de las fotografías más elocuentes de la economía argentina de 2026.






Facebook
Twitter
Instagram
YouTube
RSS